币圈里的黑洞,本质上是一个形象化说法,指资金、代币或流动性不断被吸入,却很难再回到市场,甚至永久退出流通的状态。它并不是某个统一的协议名称,常见含义大致分为三类:黑洞地址、资金黑洞和流动性黑洞。前者偏技术概念,后两者更接近市场叙事,但都带有同一个特征——资产进入退出路径变得模糊,参与者只能看到不断增加的投入,却看不到清晰的回流机制。
最容易理解的是黑洞地址,也就是没有人能够控制私钥,或者项目方主动将代币发送到不可使用地址的账户。代币进入链上余额仍然可以查询,转账记录也不会消失,但资产实际上无法再被签名转出。严格意义上的代币销毁,则通常由合约减少持币者余额和总供应量完成。OpenZeppelin的ERC-20标准实现就提供了burn和burnFrom机制;以太坊在EIP-1559还会将交易基础费用直接销毁,已经销毁的ETH会永久退出流通。
市场里更常说的资金黑洞,往往不是资产真的凭空消失,而是项目持续吸收资本,却迟迟不能形成可验证的产品收入、用户需求或现金流。2017年6月26日至2018年6月1日,EOS完成持续一年的代币销售,筹集规模达到数十亿美元,后来这段经历经常被拿来讨论ICO时代的资本集中效应。大量ETH流入项目账户,表面上是生态建设资金,实际能否转化为开发、运营和真实使用场景,取决于团队治理、资金披露与产品进度。募资规模很大,不等于项目价值能够同步兑现。
流动性黑洞则更加隐蔽。一个代币可能拥有很高的FDV和漂亮的社区数据,却只有极少的真实交易深度。资金被锁进池子、质押合约或收益策略后,价格上涨会吸引更多人买入,价格下跌时却未必有足够对手盘承接。AMM池中的资产比例、锁仓期限、做市地址权限、代币解锁计划,都决定了流动性是否真实可靠。跨链桥和复杂DeFi协议还会叠加合约漏洞、权限滥用、预言机失真等风险,资产一旦卡在合约或桥接环节,用户看到的余额并不代表能够顺利提取。
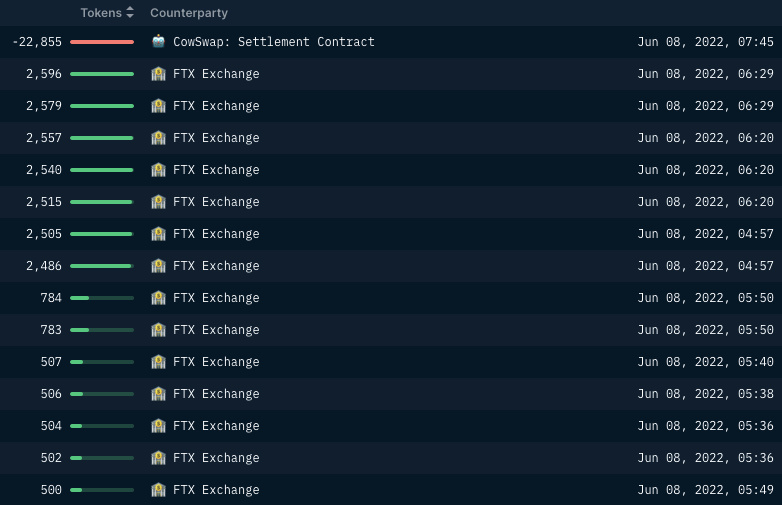
判断一个项目是否正在形成币圈黑洞,不能只盯着币价和K线。链上需要观察资金流向,确认筹资地址是否频繁向交易所转账,团队钱包是否集中持有大量未解锁代币;合约层面要看管理员权限、暂停交易权限、增发权限和流动性提取权限;市场层面则要区分真实交易量与刷量,关注买卖价差、池子深度和锁仓到期时间。所谓销毁通缩也不能单独当成利好,代币被烧掉并不等于需求增加,流通量下降更不代表价值自然上升。真正健康的项目,应当让资产流入之后有清晰的使用场景、透明的退出机制和可持续的价值回流。否则,黑洞不一定长得可怕,它也可能披着高收益、强叙事和热门概念的外衣。